Em maio de 2020, foi criado o Programa Nacional de Apoio às Microempresas e Empresas de Pequeno Porte, hoje amplamente conhecido pela sigla Pronampe. O programa surgiu como uma resposta emergencial às dificuldades enfrentadas pelos negócios durante a pandemia. Em junho de 2021, tornou-se uma política permanente de crédito para atender um segmento que, historicamente, enfrentou maiores restrições de acesso ao crédito.
São elegíveis ao programa os microempreendedores individuais, com faturamento de até R$ 81 mil; as microempresas, com faturamento de até R$ 360 mil; e as empresas de pequeno porte, com faturamento de até R$ 4,8 milhões. Pelas regras do Programa, a taxa de juros tem um componente fixo de, no máximo 6% ao ano, acrescido da taxa Selic. Em 2026, o Pronampe passou por novas mudanças. O teto de liberação de recursos por empresa passou de R$ 250 mil para R$ 500 mil e prazo máximo de pagamento passou de 72 para 96 meses, com período de carência de até 24 meses.
As operações do Pronampe contam com a garantia do Fundo Garantidor de Operações (FGO), administrado pelo Banco do Brasil. Há outros fundos que cumprem o mesmo papel de facilitar o acesso ao crédito das pequenas empresas, como é o caso do Fundo de Aval às Micro e Pequenas Empresas (FAMPE), administrado pelo Sebrae, que cobre até 80% do valor financiado. De maneira geral, operações garantidas apresentam custos menores porque as garantias mitigam o risco de crédito.
Ampliar o acesso dos pequenos negócios ao crédito é uma pauta global. O crédito pode apoiar o crescimento dessas empresas, financiar investimentos e contribuir para a gestão do fluxo de caixa.
Um relatório divulgado pela OCDE (Organização para a Cooperação e Desenvolvimento Econômico) analisou as condições de financiamento para PMEs e Empreendedores em 48 países. Os dados permitem observar a realidade do crédito para pequenos negócios durante e depois da pandemia, com informações até 2024. Embora exista essa defasagem temporal, o levantamento oferece uma referência importante para a comparação internacional. Para o Brasil, números mais recentes serão analisados na sequência, com base em informações do Banco Central.
Os dados revelam uma diferença entre os resultados gerais e os resultados de países de renda média alta, grupo no qual o Brasil está incluído. Nesses países, o crescimento do saldo de crédito teve desempenho mais favorável nos anos recentes. No cenário de juros, há um ponto de atenção: o relatório indica que 34 países apresentam taxas superiores aos patamares pré-pandemia.
Os dados do Banco Central do Brasil permitem analisar o crédito para micro, pequenas e médias empresas até agosto de 2026. Entre o último trimestre de 2020 e meados de 2021, a taxa de crescimento do saldo de crédito para as empresas menores foi mais de 30%, bem acima do avanço observado entre as grandes corporações. Nos anos seguintes, o ritmo desacelerou e passou a convergir para a taxa observada no segmento de maior porte. Em agosto de 2026, na comparação com o mesmo mês de 2025, o crescimento do saldo de crédito foi de 7% para os dois recortes.
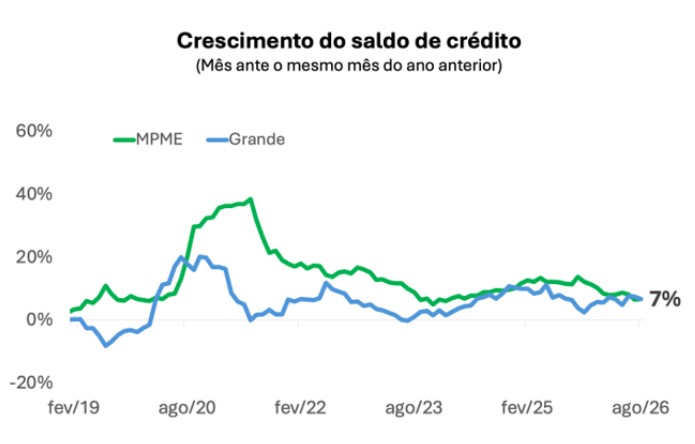
Os programas de incentivo ajudam a explicar o aumento expressivo do crédito a pequenas empresas, sobretudo no período mais grave da pandemia. A disponibilização de recursos, porém, é apenas uma parte dessa equação. Muitas dessas empresas ainda recorrem prioritariamente a recursos próprios quando precisam financiar o negócio. De acordo com a pesquisa Pulso dos Pequenos Negócios, divulgada pelo SEBRAE, 26% dos pequenos negócios buscaram crédito nos três meses anteriores à pesquisa, e 44% tiveram a solicitação negada.
Nos últimos meses, os dados dos birôs de crédito mostram um crescimento da inadimplência entre empresas. Na comparação entre agosto de 2026 e o mesmo mês do ano anterior, a alta foi de 10,7%; entre as micro e pequenas empresas, o avanço foi de 9,1%.
A tecnologia também começa a aproximar ferramentas mais sofisticadas de análise de crédito da realidade dos pequenos negócios. Birôs de crédito já oferecem agentes de inteligência artificial que apoiam PMEs na análise de risco, na definição de limites e condições de venda e na interpretação de informações para apoiar a tomada de decisão. Soluções como essas mostram como dados e tecnologia podem contribuir para uma gestão do crédito mais inteligente e sustentável.
Ampliar o acesso ao crédito passa também por fortalecer a educação financeira e a disponibilidade de informações confiáveis. Compreender o papel do crédito, pesquisar custos e identificar a modalidade mais adequada às necessidades e à capacidade de pagamento da empresa são passos importantes para escolhas mais conscientes. É assim que o crédito pode cumprir seu papel como instrumento de crescimento e desenvolvimento sustentável dos negócios.
Thanks for reading! Access other content at ANBC website.