A duplicata, instrumento brasileiro tem raízes remontam ao final do século XIX, quando comerciantes brasileiros usavam a “fatura” (nota de venda) como comprovante de transações comerciais a prazo. O problema era inexistência um título de crédito formal ligado a essa fatura que pudesse circular como as letras de câmbio.
A duplicata propriamente dita surgiu com o Código Comercial e, principalmente, foi consolidada pela Lei nº 187, de 1936, que tornou obrigatória a extração da duplicata (criar título de crédito) sempre que houvesse fatura em venda mercantil a prazo. O sistema financeiro brasileiro deu mais um importante passo em direção à modernização dos instrumentos de crédito empresarial.
Esses títulos foram regulamentados pela Lei 5.474, de 1968, com longa tradição no mercado brasileiro. A prática fez com as duplicatas ganhassem uma utilidade além da comprovação da relação comercial: esses instrumentos passaram a ser usados pelo sistema financeiro em operações de antecipação de recebíveis.
Em 30 de junho de 2026, o Banco Central do Brasil fez o lançamento do ecossistema das duplicatas escriturais, permitindo que as registradoras iniciem a etapa de produção assistida. Na prática, o modelo passou a funcionar em fase de testes.
Nesse mercado, o sacador é quem vende – ou presta um serviço – e tem valores a receber; o sacado é quem compra e tem o compromisso de pagar. De acordo com dados do Banco Central, as operações de desconto de duplicatas e recebíveis registraram saldo de R$ 176,07 bilhões, representando 11,7% do saldo de crédito com recursos livres.
No ranking das principais modalidades de crédito empresarial com recursos livres, as operações de antecipação de duplicatas e recebíveis ficam atrás apenas do capital de giro, que representa 30,8% do saldo de crédito com recursos livres para empresas. Trata-se, em suma, de uma importante fonte de recursos para os negócios que necessitam de liquidez.
A versão escritural das duplicatas foi regulamentada pela Lei 13.775, de 2018. Desde então, o mercado e o órgão regulador vêm trabalhando na implementação do novo modelo. O que muda, afinal, com a criação das duplicatas escriturais e qual deve ser o impacto sobre o mercado de crédito?
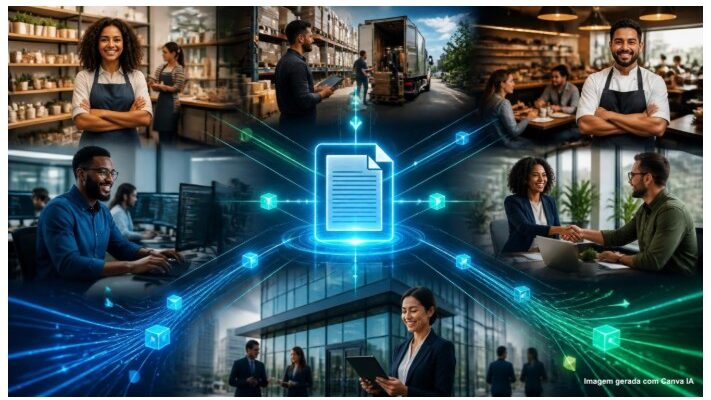
Nos próximos anos, o ecossistema das duplicatas contará com um novo agente: os sistemas de escrituração e registro desses títulos. Ao realizar uma venda a prazo, o vendedor deverá emitir o documento fiscal eletrônico e realizar a escrituração da duplicata junto a uma entidade autorizada a funcionar pelo Banco Central. As escrituradoras apresentarão o título ao comprador, que poderá reconhecer a validade do documento, e disponibilizará, mediante autorização do vendedor, a agenda de pagamentos para instituições do mercado financeiro, possibilitando a montagem de operações de antecipação desses recebíveis.
Os sistemas eletrônicos de registro das duplicatas autorizados pelo Banco Central irão comunicar-se por meio de uma infraestrutura que permite a interoperabilidade, de modo que os títulos sejam rastreáveis e únicos, consolidando informações sobre a emissão e a utilização das duplicatas em operações de empréstimos. Isso é o que diferencia a duplicata eletrônica da duplicata digital, que é apenas uma versão digitalizada do antigo modelo.
A possibilidade de comunicação entre os sistemas de registro e a exigência de atrelar a duplicata ao documento fiscal muda algo que sempre limitou o potencial do mercado de antecipação de recebíveis: o risco representado pela emissão de duplicatas frias, ao condicionar o registro à nota fiscal, e pela utilização de um mesmo documento para garantir mais de uma operação de empréstimo.
O novo modelo, construído sobre uma infraestrutura tecnológica moderna, reduz assimetrias informacionais e pode ampliar a oferta de crédito na modalidade e reduzir o seu custo. Além disso, estimula operações colateralizadas, que vêm crescendo em segmentos do mercado de crédito.
O cronograma da implementação do novo modelo prevê algumas fases. No primeiro momento, previsto para o primeiro semestre de 2027, entram as empresas de maior porte. O setor dos birôs de crédito acompanha essa transformação do mercado de antecipação de recebíveis e entende que a ampliação do acesso a informações de qualidade relevantes para análise de crédito, dão transparência e segurança ao mercado, possibilitando uma expansão mais segura do crédito.
Gracias por leernos. Acceda a otros contenidos en Página web de ANBC.